By: NewsUSA
October 27, 2026
Votre Assurance Auto Ne Couvre Pas Ce Que Vous Croyez
 (NewsUSA) - Vous avez une assurance auto, vous payez vos primes et vous supposez être protégé en cas d'accident. Mais que se passe-t-il si la couverture sur laquelle vous comptez ne suffit pas à payer une blessure grave ?
Pour de nombreux conducteurs, la différence entre ce que leur police d'assurance couvre et ce qu'un accident coûte réellement pourrait les laisser face à des milliers de dollars de dépenses imprévues.
Au Texas, les conducteurs sont tenus de souscrire une assurance responsabilité civile, mais les exigences minimales de couverture de l'État n'ont pas augmenté depuis 2011, même si les frais médicaux et autres coûts liés aux accidents continuent d'augmenter.
L'écart de couverture de 30 000 $
En vertu de la loi texane, les conducteurs doivent souscrire une couverture minimale de responsabilité civile de 30 000 $ pour les blessures à une personne, 60 000 $ pour les blessures par accident et 25 000 $ pour les dommages matériels. Connus sous le nom de couverture 30/60/25, ces montants représentent le minimum légal, et non nécessairement la protection nécessaire après une collision grave.
Selon un rapport de 2023 de la National Highway Traffic Safety Administration (NHTSA), le coût médical moyen estimé sur la durée de vie d'une blessure grave dans un accident était de 69 345 $, tandis que le coût économique total atteignait 280 726 $, sur la base d'estimations en dollars de 2019.
Ce coût économique total est plus de neuf fois supérieur à la limite minimale de responsabilité pour dommages corporels de 30 000 $ au Texas.
Le problème ? Une fois que l'assurance responsabilité civile du conducteur en faute atteint sa limite de police, cette couverture ne paiera généralement pas de dépenses supplémentaires, même lorsque les factures médicales, la perte de revenus et les coûts de réadaptation continuent de croître.
Quand l'autre conducteur n'a pas assez d'assurance
Le risque financier devient encore plus grand lorsque le conducteur responsable d'un accident a peu ou pas d'assurance. Selon des recherches citées par l'Insurance Research Council, environ un tiers des conducteurs américains étaient non assurés ou sous-assurés en 2023. Cela signifie que même lorsqu'un autre conducteur est responsable d'une collision, sa couverture d'assurance peut ne pas suffire à indemniser toutes les personnes blessées.
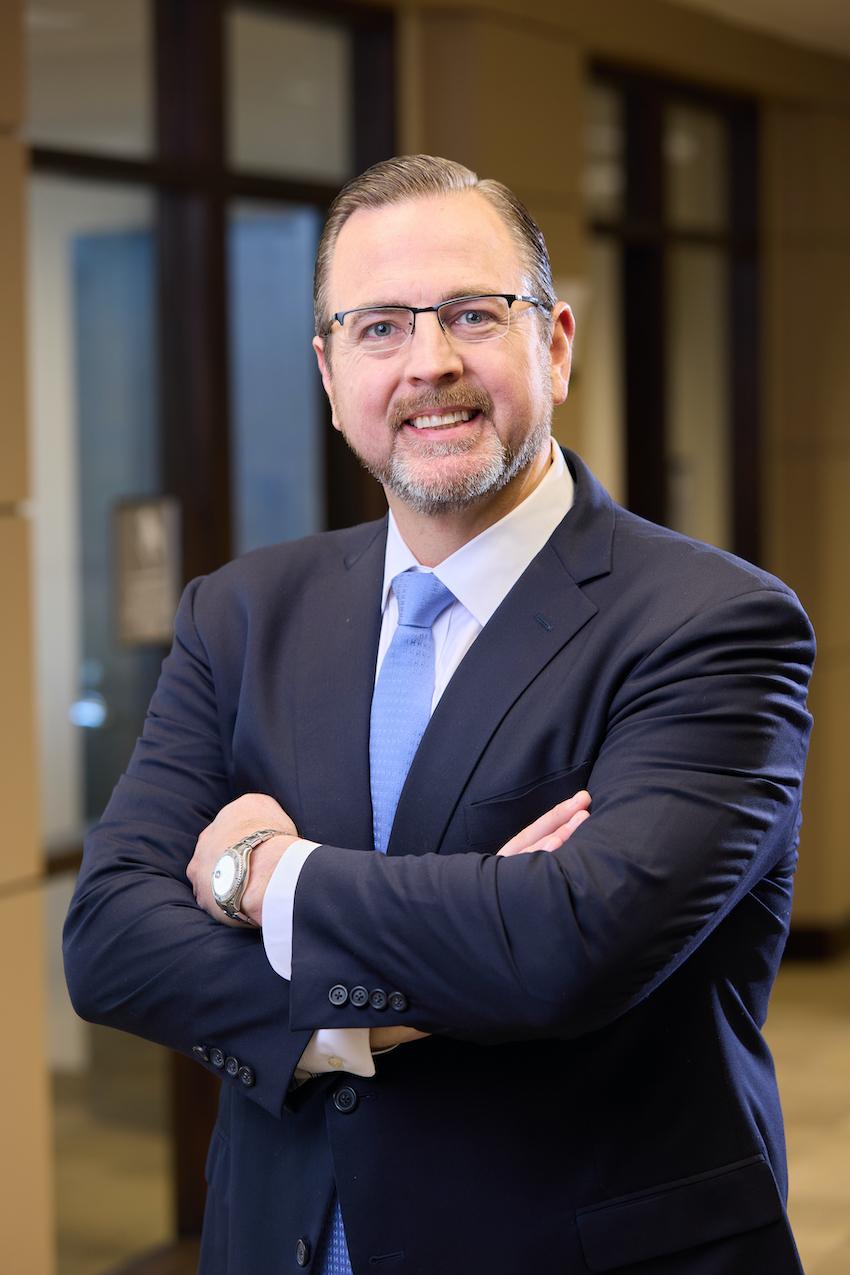
Ryan L. Thompson, fondateur et associé gérant de Thompson Law, également connu sous le nom de 1-800-LION-LAW, comprend ces défis des deux côtés du processus juridique. Avant de représenter des personnes blessées, Thompson a passé des années à défendre de grandes entreprises, acquérant une expérience directe de la manière dont les demandes d'assurance sont évaluées et résolues.
La couverture que de nombreux conducteurs négligent
Une protection importante est la couverture pour conducteurs non assurés et sous-assurés, communément appelée UM/UIM.
Cette couverture peut aider les assurés admissibles à récupérer certaines dépenses lorsqu'un conducteur en faute n'a pas d'assurance ou une couverture de responsabilité insuffisante.
La loi texane exige généralement que les assureurs incluent la couverture UM/UIM dans les polices auto, sauf si le titulaire de la police la refuse par écrit.
Cependant, les conducteurs peuvent refuser cette protection pour réduire leurs primes sans pleinement considérer les conséquences financières potentielles.
Comprendre la différence entre la couverture de responsabilité civile et la protection UM/UIM est une étape importante pour éviter des surprises coûteuses.
Vérifiez votre police avant qu'un accident ne survienne
Thompson Law encourage les conducteurs à examiner la page de déclarations de leur assurance, qui résume leurs types de couverture, limites et franchises.
Les conducteurs doivent vérifier si leurs limites de responsabilité sont adéquates, s'ils disposent d'une couverture UM/UIM et si une protection supplémentaire est judicieuse pour leur situation.
Le cabinet d'avocats spécialisé en préjudice corporel basé à Dallas, fondé par Thompson, rapporte avoir récupéré plus de 2,1 milliards de dollars pour des personnes blessées et leurs familles à l'échelle nationale en août 2026.
Le message pour les conducteurs est simple : respecter les exigences minimales d'assurance de l'État ne signifie pas nécessairement que vous êtes pleinement protégé.
Prendre quelques minutes pour comprendre votre police aujourd'hui pourrait faire une différence financière significative demain.
Pour plus d'informations, visitez 1-800-LION-LAW.com.
Avertissement : Cette traduction a été générée automatiquement par NewsRamp™ pour NewsUSA (collectivement désignés sous le nom de "LES ENTREPRISES") en utilisant des plateformes d'intelligence artificielle génératives accessibles au public. LES ENTREPRISES ne garantissent pas l'exactitude ni l'intégralité de cette traduction et ne seront pas responsables des erreurs, omissions ou inexactitudes. Vous vous fiez à cette traduction à vos propres risques. LES ENTREPRISES ne sont pas responsables des dommages ou pertes résultant de cette confiance. La version officielle et faisant autorité de ce communiqué de presse est la version anglaise.