By: NewsUSA
September 28, 2026
5 Tactiques Des Compagnies D'Assurance Qui Pourraient Réduire Votre Indemnisation Pour Blessure
 (NewsUSA) - Après un accident de voiture, gérer les blessures, les rendez-vous médicaux et les réparations du véhicule peut déjà être accablant. Puis vient un autre défi : faire face aux compagnies d'assurance.
Alors que les consommateurs peuvent s'attendre à ce qu'un assureur détermine simplement ce qui s'est passé et paie une indemnisation équitable, le processus de réclamation peut être bien plus compliqué. Les experts en sinistres peuvent demander des déclarations enregistrées, chercher un large accès aux dossiers médicaux ou faire des offres de règlement avant que l'étendue complète d'une blessure ne soit connue.
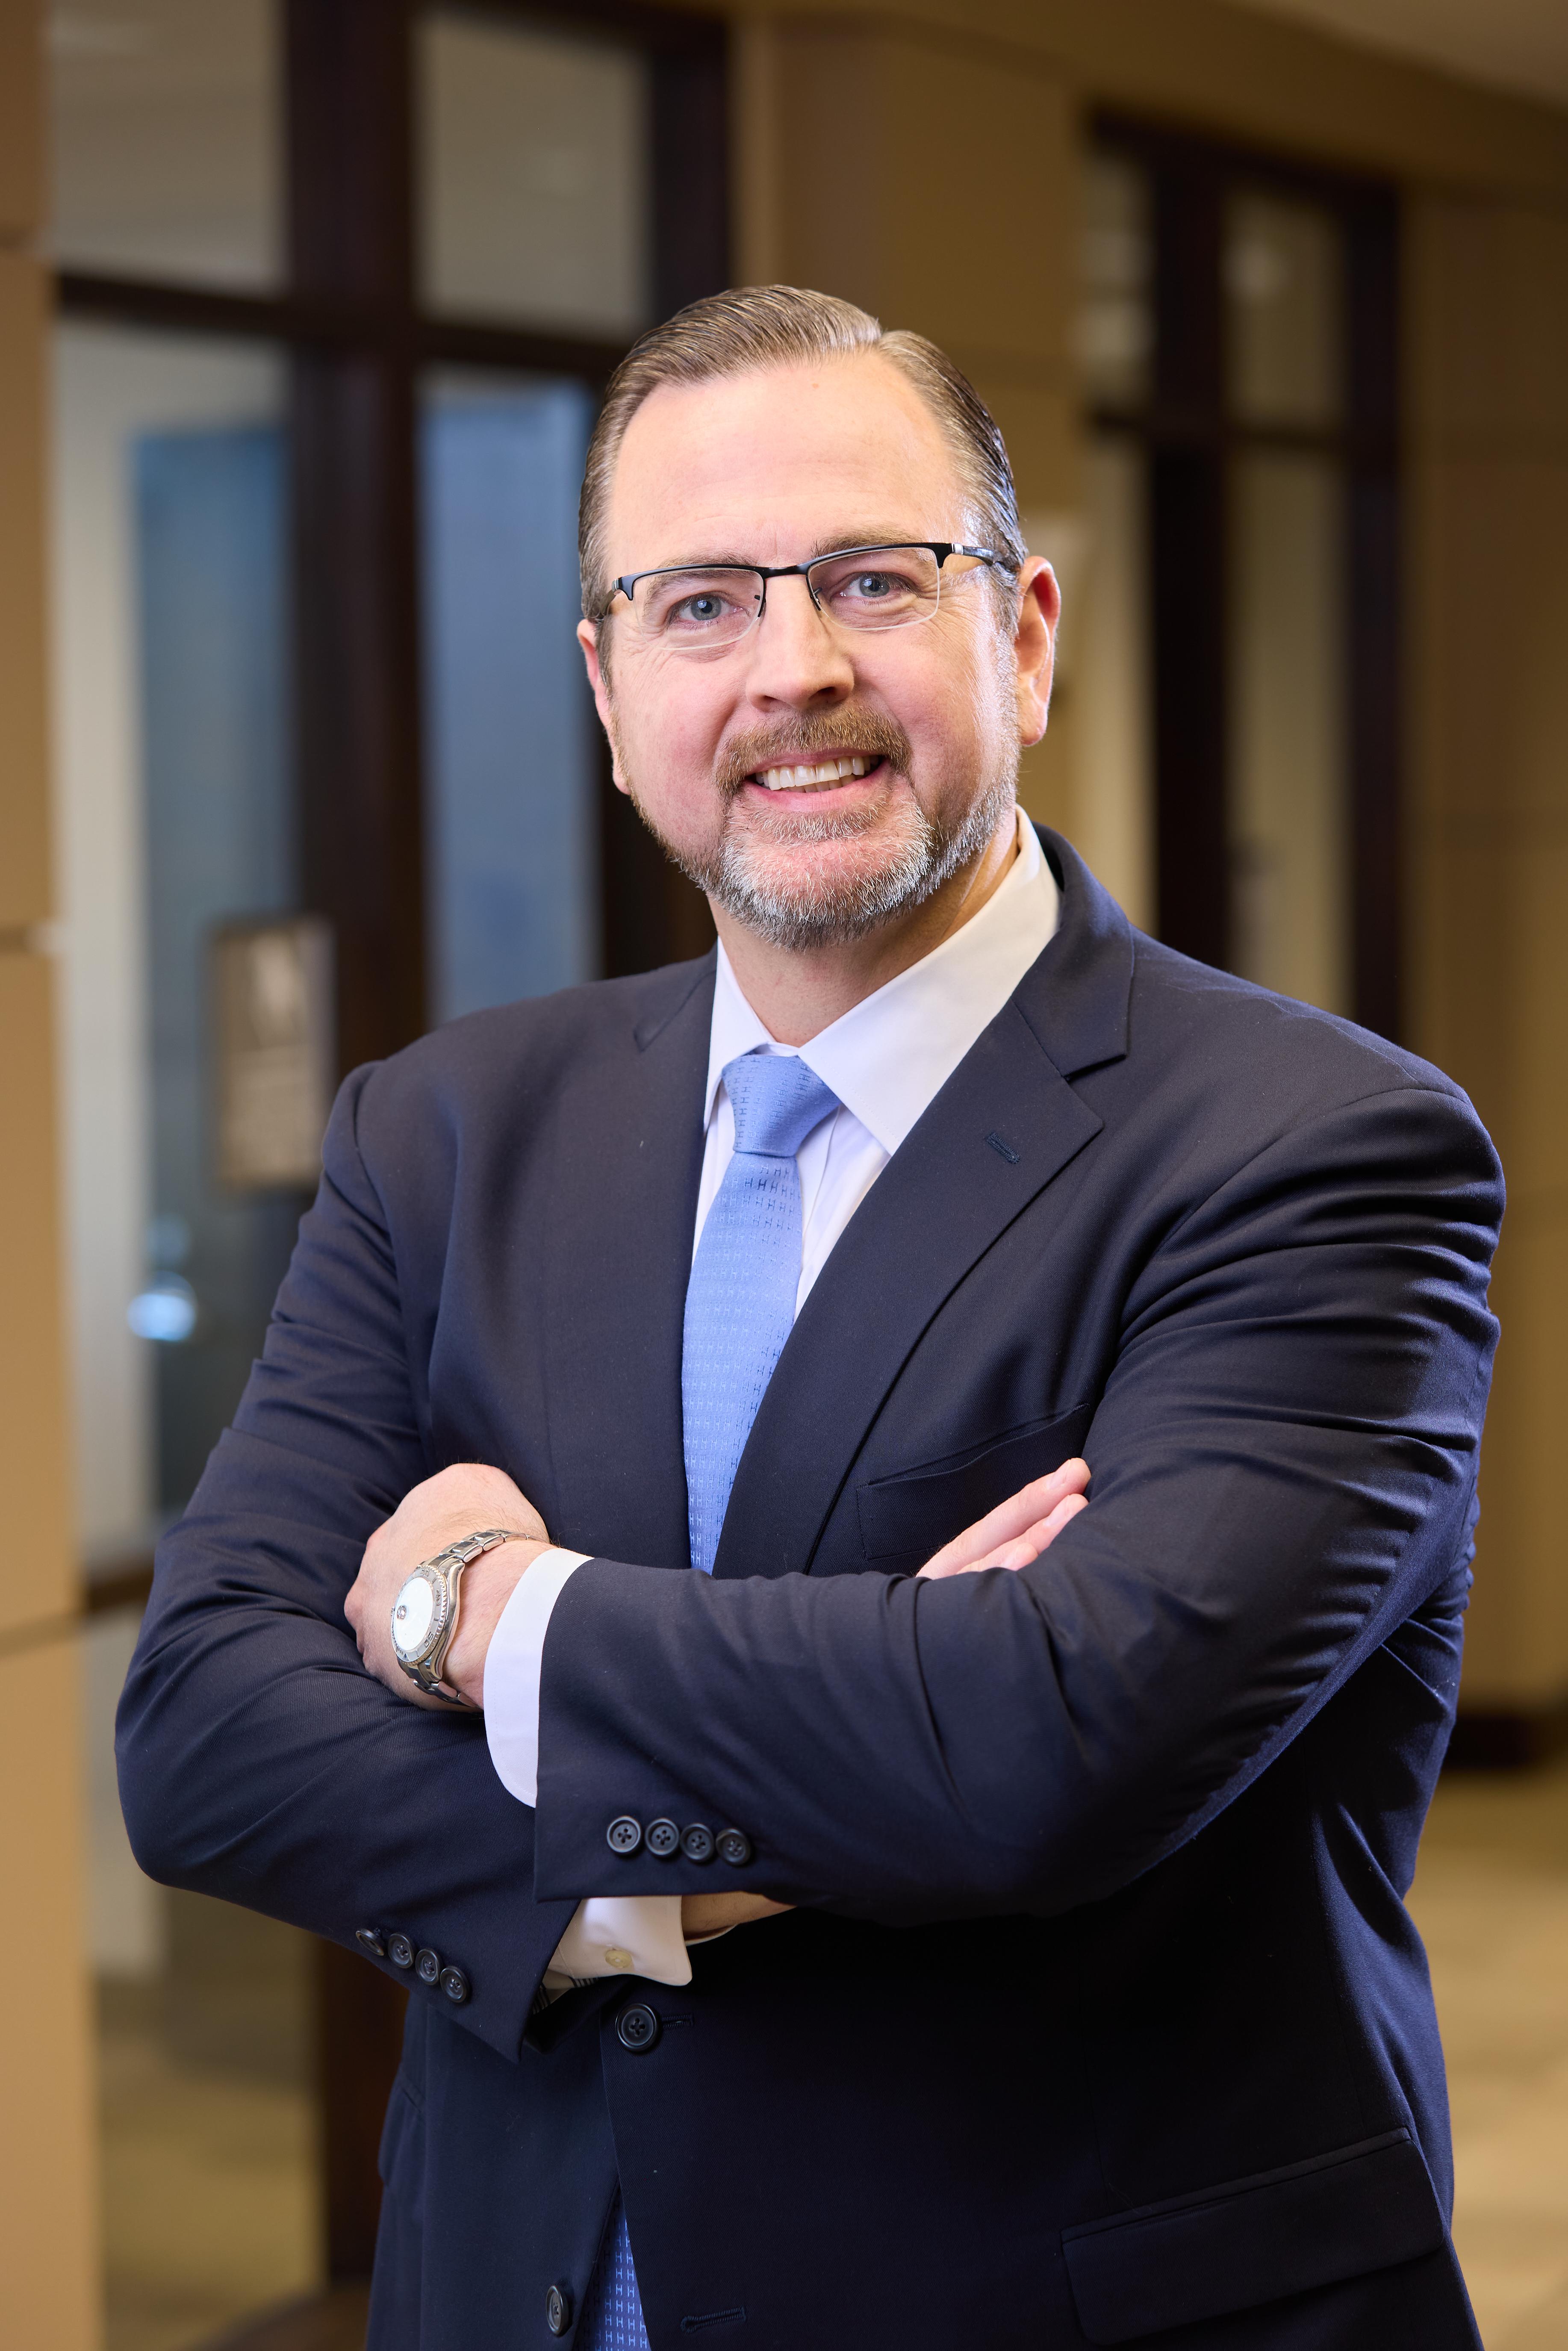
Ryan L. Thompson, fondateur et associé gérant de Thompson Law, affirme que les consommateurs blessés devraient comprendre le fonctionnement du processus de réclamation avant de prendre des décisions qui pourraient affecter leur rétablissement. Thompson a précédemment défendu des entreprises avant d'établir son cabinet de préjudice corporel, ce qui lui a donné de l'expérience sur la façon dont les assureurs et les équipes de défense évaluent et règlent les réclamations.
Voici cinq problèmes que les consommateurs doivent surveiller après un accident.
1. La déclaration enregistrée
Peu après un accident, un expert en sinistres peut demander à une personne blessée de fournir une déclaration enregistrée sur ce qui s'est passé et comment elle se sent.
Au Texas, un participant à une conversation téléphonique peut généralement enregistrer cette conversation sans obtenir la permission de l'autre participant. Les consommateurs doivent donc supposer qu'un appel d'assurance peut être enregistré plutôt que de supposer qu'une conversation est confidentielle.
Cette distinction est importante lorsque les blessures sont encore en évolution. Une personne qui dit se sentir « bien » peu après un accident peut ensuite découvrir une blessure qui n'était pas immédiatement apparente.
Il existe également une différence importante entre traiter avec votre propre assureur et celui de l'autre conducteur. Une police d'assurance auto personnelle standard au Texas contient une obligation de coopérer avec votre propre compagnie d'assurance. Thompson avertit qu'un tiers blessé n'a pas la même obligation contractuelle de fournir une déclaration enregistrée à l'assureur de l'autre conducteur.
2. L'offre de règlement rapide
Un chèque rapide peut sembler une bonne nouvelle lorsque les factures médicales et autres dépenses s'accumulent. Mais la rapidité n'est pas nécessairement synonyme d'évaluation complète et équitable d'une réclamation.
Le danger est de régler avant que les médecins ne connaissent l'étendue d'une blessure ou la durée du rétablissement. Une fois qu'un demandeur signe une quittance et règle la réclamation, la possibilité de demander une indemnisation supplémentaire pour cette réclamation prend généralement fin.
La loi texane sur les assurances aborde également l'enquête sur les réclamations. Thompson note que l'article 541.060 du Code des assurances du Texas interdit à un assureur de refuser de payer certaines réclamations sans mener une enquête raisonnable et exige des efforts de règlement de bonne foi dans des circonstances spécifiées lorsque la responsabilité est devenue raisonnablement claire. La loi n'interdit pas spécifiquement à un assureur de faire une offre précoce simplement parce qu'une blessure n'est pas entièrement résolue.
La leçon pratique : comprenez ce qui est réglé avant d'accepter une offre.
3. Un large accès à votre historique médical
Un autre document à examiner attentivement est une autorisation de communication des dossiers médicaux.
Une autorisation peut donner à un assureur accès à des informations médicales allant au-delà du traitement directement lié à l'accident. Cela peut inclure des conditions ou traitements antérieurs qui peuvent faire partie de l'évaluation par l'assureur de la question de savoir si une blessure résulte de l'accident.
Thompson a déclaré que rien dans la loi texane n'oblige un tiers blessé à fournir à l'assureur de l'autre conducteur un accès illimité aux dossiers médicaux. Les consommateurs peuvent plutôt limiter une autorisation par prestataire et par date ou proposer de fournir directement les dossiers pertinents.
Lisez attentivement une autorisation avant de la signer et comprenez exactement quelles informations elle permet au destinataire d'obtenir.
4. L'évaluation assistée par ordinateur des réclamations
La technologie peut également jouer un rôle dans la détermination de la valeur d'une réclamation.
En 2010, Allstate a conclu un règlement réglementaire multi-États concernant l'utilisation par l'assureur du logiciel de traitement des réclamations Colossus. L'assureur a accepté un règlement réglementaire de 10 millions de dollars et des réformes régissant l'utilisation du logiciel. Entre autres dispositions, le règlement prévoyait une notification aux demandeurs et interdisait d'obliger les experts en sinistres à régler les réclamations uniquement selon une valeur recommandée par le logiciel.
L'affaire historique ne doit pas être interprétée comme la preuve que les assureurs d'aujourd'hui sous-paient systématiquement les réclamations à l'aide de logiciels. Le surintendant des assurances de New York a déclaré que l'examen n'avait pas constaté de sous-paiement systémique des réclamations pour préjudice corporel.
Pour les consommateurs, le point plus large est qu'une réclamation peut impliquer des outils d'évaluation standardisés ainsi que le jugement humain. La documentation médicale, les pertes de salaire et les circonstances individuelles d'une blessure peuvent donc être importantes pour établir le tableau complet.
5. Retards et demandes répétées
Enfin, gardez une trace de ce qui se passe après l'ouverture d'une réclamation.
Les dates, les appels téléphoniques, les documents soumis et les noms des experts en sinistres peuvent devenir importants si une réclamation stagne. Tenez un journal simple de chaque appel, nom d'expert et date.
Certaines réclamations au Texas impliquant l'assureur d'une personne sont également soumises à des délais légaux. Le consommateur doit distinguer ces délais des réclamations de tiers impliquant l'assureur de l'autre conducteur, une différence importante que les consommateurs devraient comprendre plutôt que de supposer que le même calendrier s'applique à chaque réclamation.
Conserver des copies de la correspondance et tenir une chronologie peut aider les consommateurs à savoir quelles informations ont déjà été fournies et ce qui reste en suspens.
Sachez à quoi vous vous engagez
Thompson Law traite les accidents de véhicules et d'autres cas graves de préjudice corporel et de mort injustifiée. Le cabinet basé à Dallas, avec des bureaux supplémentaires au Texas à San Antonio, Houston et Waco, affirme avoir récupéré plus de 2,1 milliards de dollars pour les personnes blessées et les familles en août 2026.
Pour Thompson, la conclusion pour les consommateurs blessés est simple : ne traitez pas chaque demande d'une compagnie d'assurance comme une paperasse routinière. Comprenez quelles informations sont demandées, quels droits peuvent être affectés, et ce que signifie accepter ou signer un document avant de prendre une décision.
Plus d'informations sont disponibles auprès de Thompson Law / 1-800-LION-LAW ou 1800lionlaw.com.
Avertissement : Cette traduction a été générée automatiquement par NewsRamp™ pour NewsUSA (collectivement désignés sous le nom de "LES ENTREPRISES") en utilisant des plateformes d'intelligence artificielle génératives accessibles au public. LES ENTREPRISES ne garantissent pas l'exactitude ni l'intégralité de cette traduction et ne seront pas responsables des erreurs, omissions ou inexactitudes. Vous vous fiez à cette traduction à vos propres risques. LES ENTREPRISES ne sont pas responsables des dommages ou pertes résultant de cette confiance. La version officielle et faisant autorité de ce communiqué de presse est la version anglaise.